Kerugian Negara, UNCAC, dan Usulan DEN: Bukan Pilihan antara Lindungi Pejabat atau Lemahkan Pemberantasan Korupsi
BankPedia.id - Perdebatan soal unsur kerugian keuangan negara dalam tindak pidana korupsi, menurut penulis opini ini, tidak semestinya dipersempit menjadi pilihan antara melindungi pejabat dari kriminalisasi atau melemahkan pemberantasan korupsi. Persoalan utamanya adalah merumuskan unsur delik dan standar pembuktian secara tegas, agar keputusan yang sah tidak dipidana hanya karena berujung rugi, sementara penyalahgunaan kewenangan tetap bisa ditindak.
Dari Polemik ke Klarifikasi
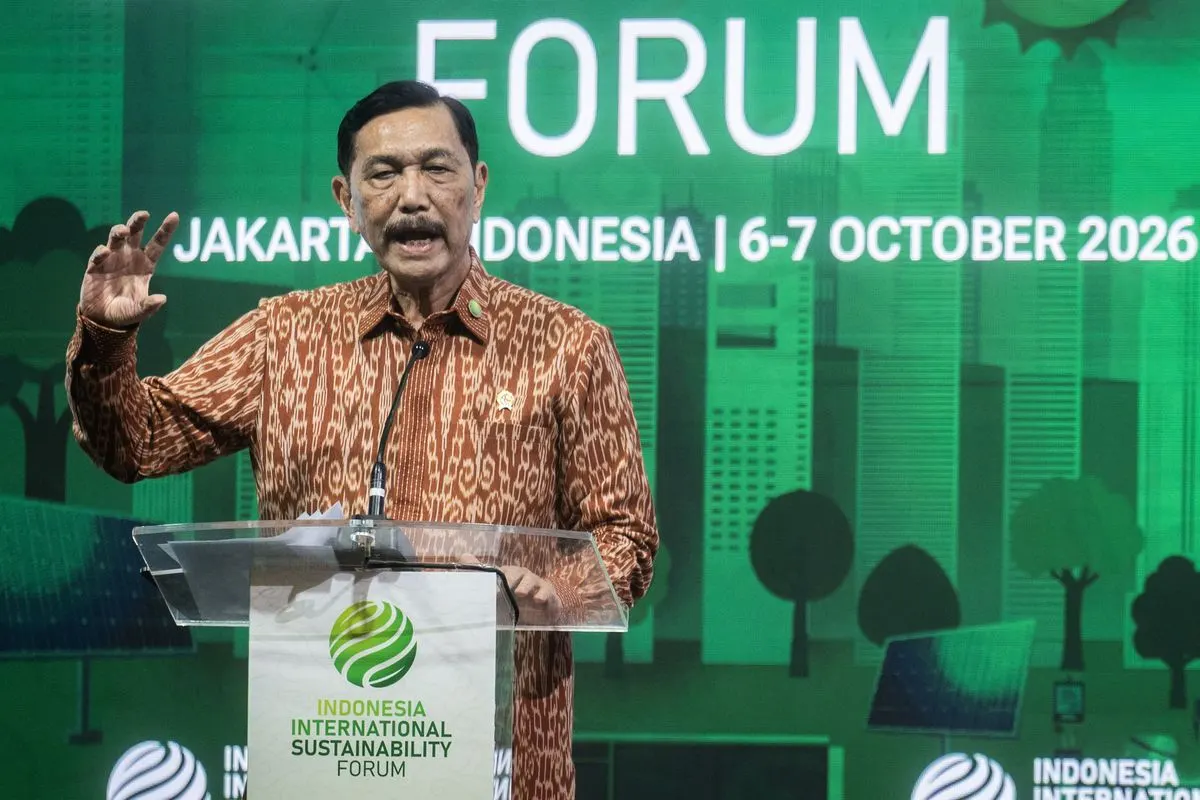
Perdebatan dipicu usulan Ketua Dewan Ekonomi Nasional (DEN) Luhut Binsar Pandjaitan. Pernyataannya tentang rumusan korupsi dalam Konvensi Antikorupsi PBB (UNCAC) dipahami sebagai gagasan menghapus unsur kerugian negara. Pada 21 Oktober 2026, DEN mengklarifikasi bahwa rekomendasinya bukan untuk menghapus unsur itu. Menurut penulis, Luhut menegaskan yang perlu disempurnakan adalah pembuktian agar lebih jelas, objektif, dan konsisten, disertai usulan menambah delik korupsi yang belum diatur hukum nasional.
Penulis menekankan perbedaan mendasar antara menghapus unsur delik dan memperjelas cara membuktikannya. Yang pertama bisa mengubah cakupan pertanggungjawaban pidana, sedangkan yang kedua memperkuat kepastian hukum tanpa menghilangkan pertanggungjawaban atas korupsi. Ia menolak pilihan semu bahwa mempertahankan pasal berarti mengkriminalisasi pejabat, sementara menghapus unsur kerugian berarti membebaskan koruptor. Pertanyaan yang lebih penting, tulisnya, adalah bagaimana hukum membedakan kerugian akibat risiko yang sah dari kerugian akibat perbuatan melawan hukum atau penyalahgunaan kewenangan.
Empat Arah Reformasi yang Diusulkan
Penulis menyebut reformasi setidaknya perlu:
- Memperjelas unsur delik dan standar pembuktian.
- Memperkuat transparansi penghitungan kerugian negara.
- Memastikan pemisahan yang konsisten antara kesalahan administrasi dan tindak pidana.
- Memberi perlindungan proporsional bagi keputusan bisnis yang diambil sah dan beritikad baik.
Jangkauan pemberantasan korupsi, menurutnya, tetap harus mencakup berbagai bentuk penyalahgunaan kekuasaan, termasuk penyuapan, dan penerapan standar UNCAC perlu disesuaikan dengan kebutuhan serta kerangka hukum nasional.
Kerugian Bukan Bukti Otomatis Korupsi
Penulis berpendapat kerugian keuangan negara merupakan unsur penting pada delik korupsi tertentu, tetapi angka kerugian tidak boleh menjadi jalan pintas pembuktian. Kerugian adalah akibat yang hubungan dan penyebabnya harus dijelaskan. Sebaliknya, tidak semua korupsi menghasilkan kerugian yang mudah dihitung. Penyuapan, misalnya, bisa merusak integritas keputusan publik meski kerugian keuangannya tak langsung terlihat.
Dari sisi politik hukum, ia menilai unsur kerugian tidak semestinya dihapus hanya demi mengatasi risiko kriminalisasi kebijakan. Yang perlu dilakukan adalah memperjelas unsur-unsur pidana, parameter pembuktian, dan hubungan antara perbuatan yang dituduhkan dan kerugian yang timbul. Pasal 2 dan 3 UU Tipikor serta Pasal 603 dan 604 KUHP perlu ditempatkan dalam kerangka yang jelas, dengan memperhatikan ketentuan berlaku dan perkembangan putusan.
Ia merujuk Putusan MK Nomor 25/PUU-XIV/2016 yang menghapus kata “dapat” dari Pasal 2 ayat (1) dan Pasal 3 UU Tipikor, sehingga kerugian tidak cukup berupa potensi, melainkan harus dibuktikan nyata. Penegak hukum, kata penulis, perlu membuktikan tiap unsur secara terpisah: perbuatan melawan hukum atau penyalahgunaan kewenangan, kesalahan pelaku, hubungan sebab akibat, dan kerugian yang disyaratkan. Kerugian akibat keputusan buruk tidak otomatis membuktikan niat koruptif, tetapi unsur kesalahan juga tak boleh jadi celah hanya karena pelaku tak mengaku berniat jahat. Kesalahan bisa dinilai lewat bukti objektif seperti rekayasa dokumen, konflik kepentingan yang disembunyikan, penerimaan keuntungan tidak sah, manipulasi pengadaan, atau pengabaian prosedur secara sadar untuk menguntungkan pihak tertentu, yang semuanya tetap diuji dalam konteks perkara.
Kepastian Hukum Butuh Batas Terukur
- Miq Iqbal di WCCE 2026: Pertumbuhan Ekonomi Harus Sejahterakan Masyarakat
- 74 Persen Milenial dan Gen Z Anggap Traveling Pengeluaran Wajib, 64 Persen Rela Kurangi Tunjangan demi Fleksibilitas Liburan
- Dua Tahun Prabowo dan Banyaknya Satgas: Menguatkan Birokrasi atau Memperbesar Ketergantungan pada Presiden?
Dari perspektif hukum tata negara, penulis menyebut kepastian hukum bagian dari negara hukum dan hak atas proses yang adil. Rumusan pidana yang kabur memberi ruang diskresi terlalu besar bagi penyidik dan penuntut, berisiko membuat hukum diterapkan tidak konsisten atau dipakai sebagai alat tekanan politik. Namun, kekebalan bagi pengambil keputusan atas nama risiko bisnis juga bukan jalan keluar karena dapat melahirkan kekuasaan ekonomi tanpa akuntabilitas.
Karena itu batas antara kesalahan administrasi, risiko bisnis, dan pidana perlu dirumuskan lebih terukur, lewat perubahan peraturan perundang-undangan bila diperlukan, bukan sekadar surat edaran atau pedoman internal yang kedudukan hukumnya terbatas. Penghitungan kerugian perlu memperhatikan metode, dasar penilaian, asumsi, dan hubungan kausal. BPK, auditor, dan ahli perlu menjelaskan dasar teknis secara transparan agar bisa diuji para pihak. Hasil audit bukan putusan bersalah atau tidak, dan penilaian akhir atas seluruh unsur tetap kewenangan hakim. Tersangka atau terdakwa juga perlu kesempatan menguji metode penghitungan, menghadirkan ahli tandingan, dan menyampaikan keberatan dalam peradilan yang terbuka dan independen.
Kesalahan Administrasi Tidak Sama dengan Korupsi
Penulis menilai hukum administrasi harus menjadi garis pembeda yang bekerja efektif, bukan alasan menunda penindakan atas perbuatan yang sejak awal menunjukkan indikasi kuat pidana. Kekeliruan prosedur, keputusan tidak efisien, atau kerugian akibat perubahan pasar dapat diselesaikan lewat koreksi administratif, ganti rugi, audit, atau mekanisme perdata bila unsur pidana tak terbukti. Sebaliknya, pengaturan tender, transaksi fiktif, manipulasi penilaian aset, suap, dan konflik kepentingan yang sengaja disembunyikan harus diproses pidana bila seluruh unsurnya terpenuhi. Pengembalian uang negara penting bagi pemulihan aset, tetapi tidak otomatis menghapus pertanggungjawaban pidana bila tindak pidananya terbukti.
Pemeriksaan juga bisa berjenjang. Audit kepatuhan dan pemeriksaan administratif membantu mengidentifikasi sifat penyimpangan, tetapi tidak boleh menjadi prasyarat mutlak penyidikan bila sudah ada bukti awal memadai soal suap, pemalsuan, atau upaya menghilangkan barang bukti. Kuncinya, penegak hukum mencatat alasan memilih jalur administratif, perdata, atau pidana secara transparan dan dapat diuji, dengan tetap mengikuti kewenangan hukum yang berlaku.
Business Judgment Rule bagi BUMN
Untuk direksi BUMN, penulis menyebut kerugian adalah risiko bisnis yang tak selalu terhindarkan, sehingga business judgment rule (BJR) layak menjadi salah satu alat uji membedakan keputusan bisnis wajar dari penyalahgunaan kewenangan. Perlindungan layak diberikan bila keputusan dibuat beritikad baik, berdasarkan informasi memadai, melalui proses hati-hati, tanpa konflik kepentingan yang tidak semestinya, dan untuk kepentingan perusahaan. Perlindungan itu harus melekat pada kualitas proses pengambilan keputusan, bukan pada jabatan atau besarnya kerugian, dan BJR tidak boleh menutup pemeriksaan atas suap, manipulasi, atau benturan kepentingan. Dengan pemisahan ini, direksi tak takut mengambil keputusan sah, tetapi risiko bisnis juga tak menjadi dalih menghindari pertanggungjawaban.
Perbedaan Pandangan Antarlembaga
Penulis mencatat perbedaan sikap di tubuh pemerintah. Yusril Ihza Mahendra menilai pembaruan UU Tipikor perlu dipertimbangkan agar lebih selaras dengan UNCAC, sedangkan KPK tidak setuju bila unsur kerugian negara dihilangkan seluruhnya dan menekankan pentingnya mempertahankan dasar penindakan korupsi yang merugikan keuangan negara. Perbedaan ini, menurutnya, semestinya jadi ruang menyusun pembaruan secara cermat, bukan memenangkan kepentingan satu institusi.
Kesimpulan Penulis
Yang perlu dipertahankan bukan rumusan kabur yang membuka ruang penyalahgunaan oleh aparat, melainkan hukum yang tegas terhadap korupsi dan adil terhadap keputusan sah yang berisiko. Direksi BUMN tidak boleh dihukum hanya karena perusahaan rugi, dan kerugian bisnis tidak boleh menjadi kedok melindungi transaksi rekayasa, konflik kepentingan, atau penyalahgunaan kewenangan. Kerugian negara tetap penting sebagai unsur delik yang relevan, tetapi pembuktiannya harus disiplin, objektif, dan dapat diuji.